
資產汰弱留強怎麼評估?先看用途、現金流與轉換成本
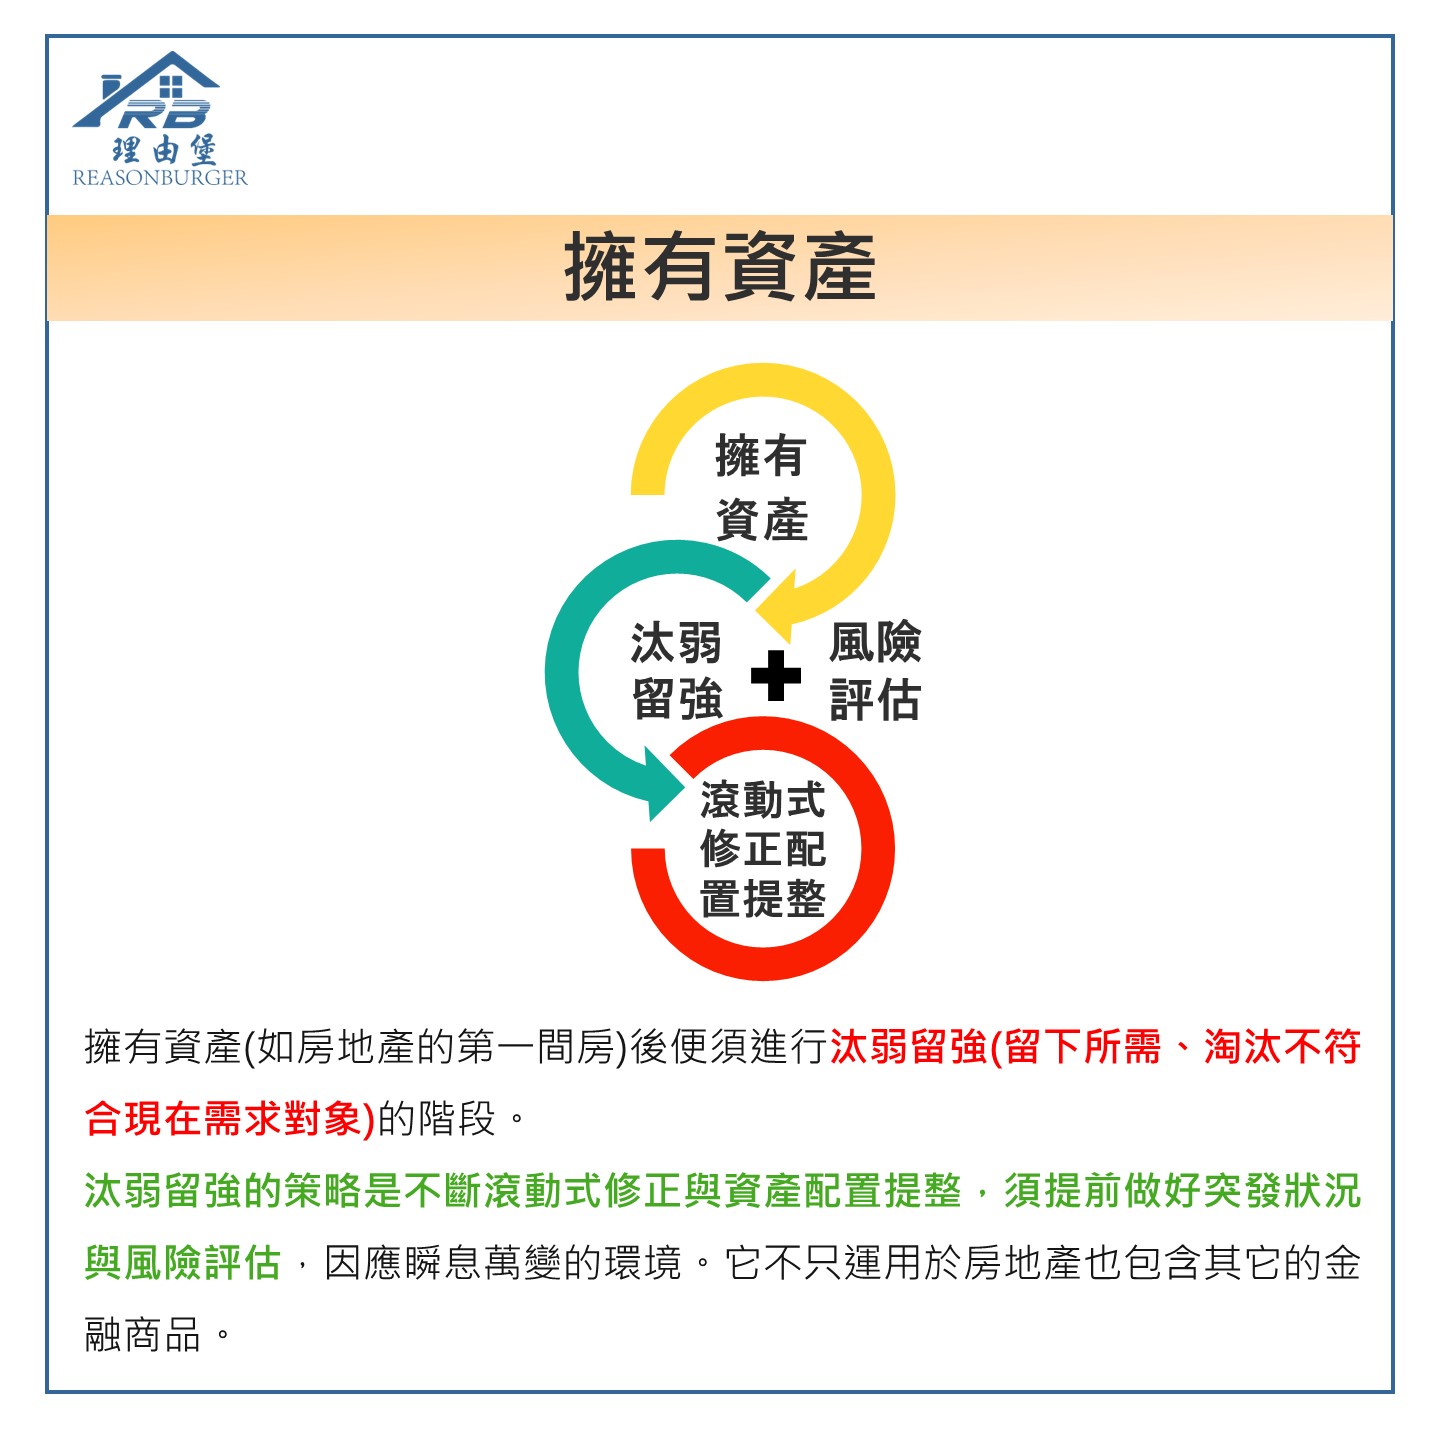
資產配置不是把漲得慢的項目一律賣掉。原節目談汰弱留強,更值得追問的是:目前持有的資產是否仍符合家庭需要,以及轉換之後能否承擔新的支出。
先定義要留下的功能
自住房提供居住,出租物件涉及租金與管理,其他資產可能用來保留流動性。原節目以核心與衛星比喻配置角色;這是整理用途的方法,不是任何地段或物件必然報酬較高的公式。先確認功能,才有比較的共同基準。
轉換前同時比較兩邊的成本
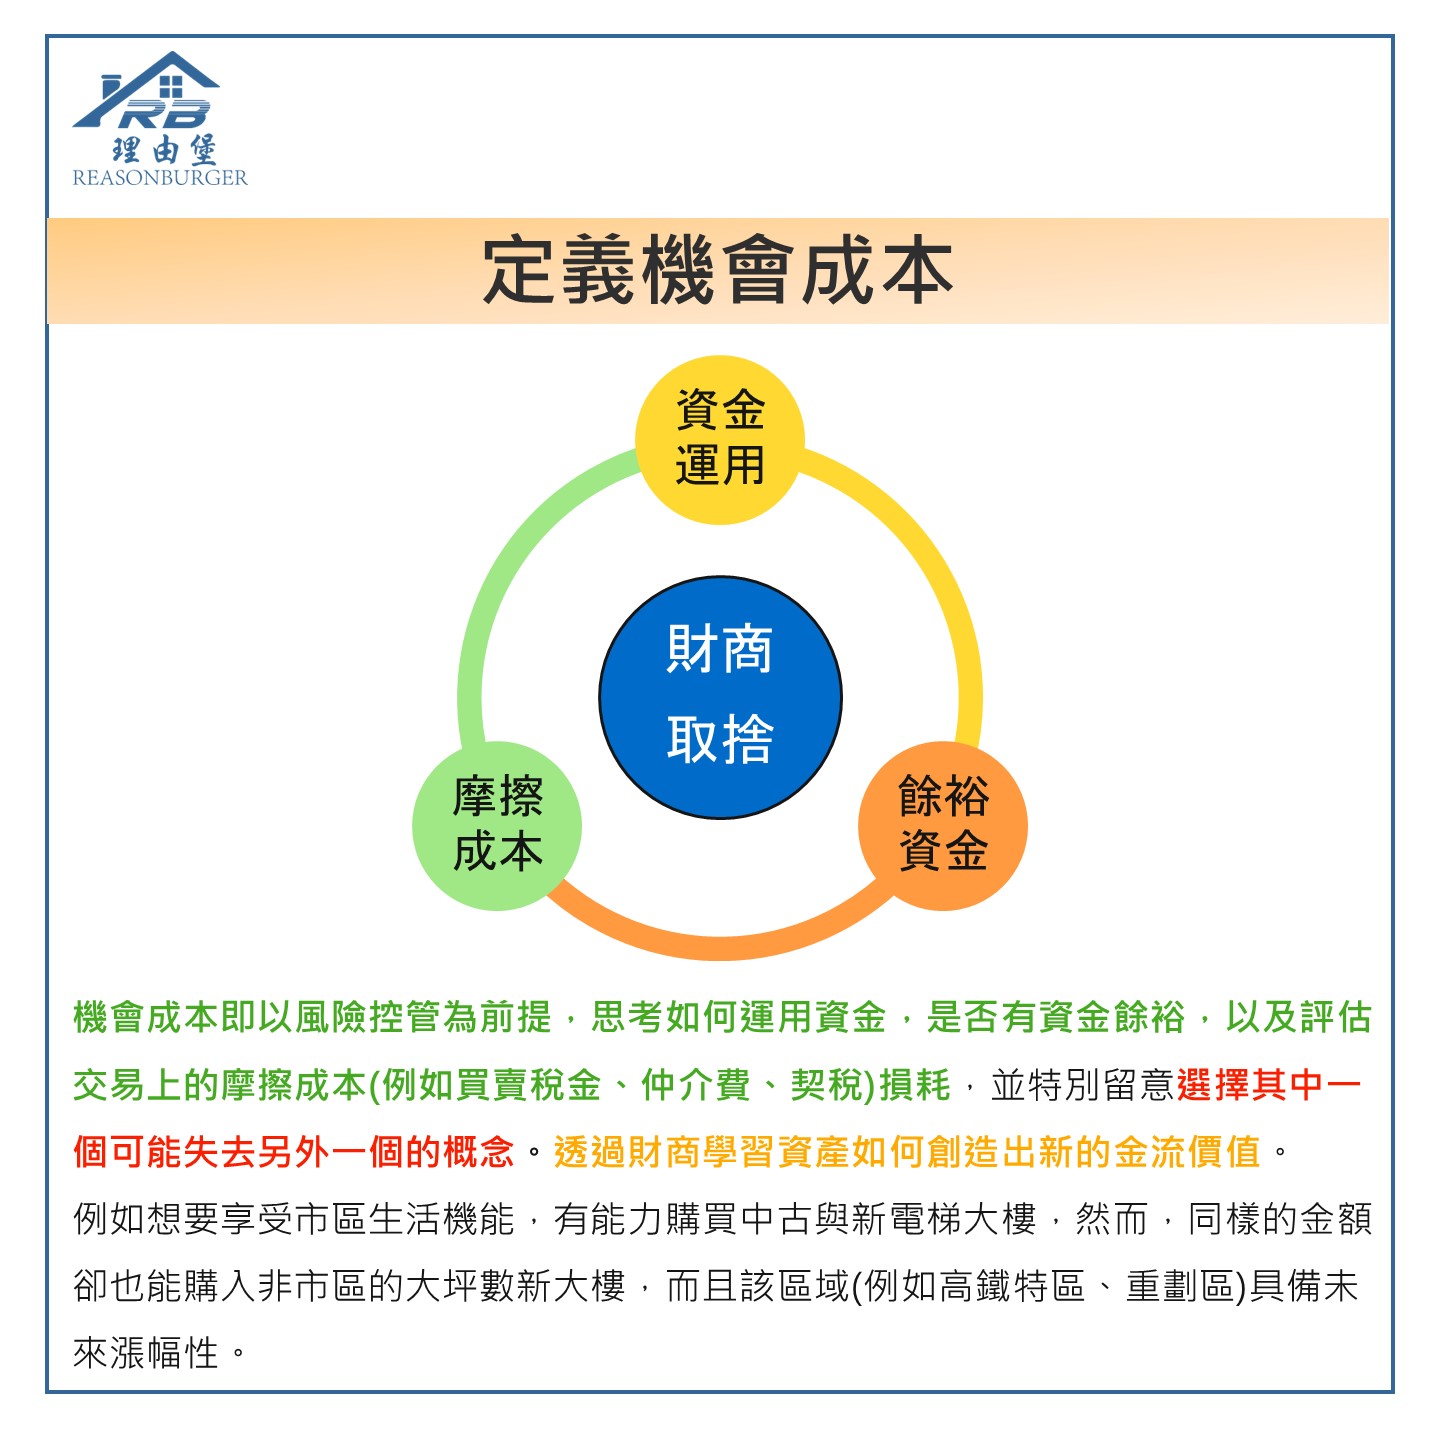
評估出售時,除了看可能取得的價款,也要計入稅費、仲介服務費、搬遷、裝修和等待時間。接著試算新標的的付款、貸款與持有支出。若換屋期間需要租屋或同時支應兩處支出,這段資金銜接應單獨列出。
市場假設改變時重新檢查
原節目提醒資產用途與環境會變。可定期檢查出租管理負擔、家庭人口、工作地點與可動用資金,而非只看帳面價格。涉及重購退稅、贈與或自住優惠時,應依實際取得與交易資料確認適用條件,不能把不同稅目的優惠直接相加。
原始圖卡留存與校對範圍
以下是原頁面留存材料,供查核來源;未把未對題或過時圖卡當成目前正文證據。
原圖卡 2:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
原圖卡 3:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
原圖卡 4:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
原圖卡 5:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
原圖卡 6:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
原圖卡 8:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
查核與延伸來源
- https://reasonburger.com/epep108/(原始內容及歷史發布紀錄)
本篇查核範圍與證據
正文依原圖與原始講義整理;原站的歷史觀點不轉作當前市場結論。
歷史內容核對;日期未確認 來源 original-page
主題標籤
資產配置現金流房地產稅務換屋資金規劃延伸閱讀


編輯說明與適用範圍
原站頁面;首發日期保留自 WordPress 公開紀錄,本次修訂日期與現況查核日期分開記錄。AI 工作:圖卡/原 PDF 比對、文字校對、歷史脈絡與來源整理。真人簽核:未確認。