
影響房地產的因素:居住、資產與信用三個層次
原節目從信用與資產談房地產本質。把住宅用途、價格與借貸分開,較能理解為什麼同一市場中仍有不同選擇。
人口不是唯一需求指標
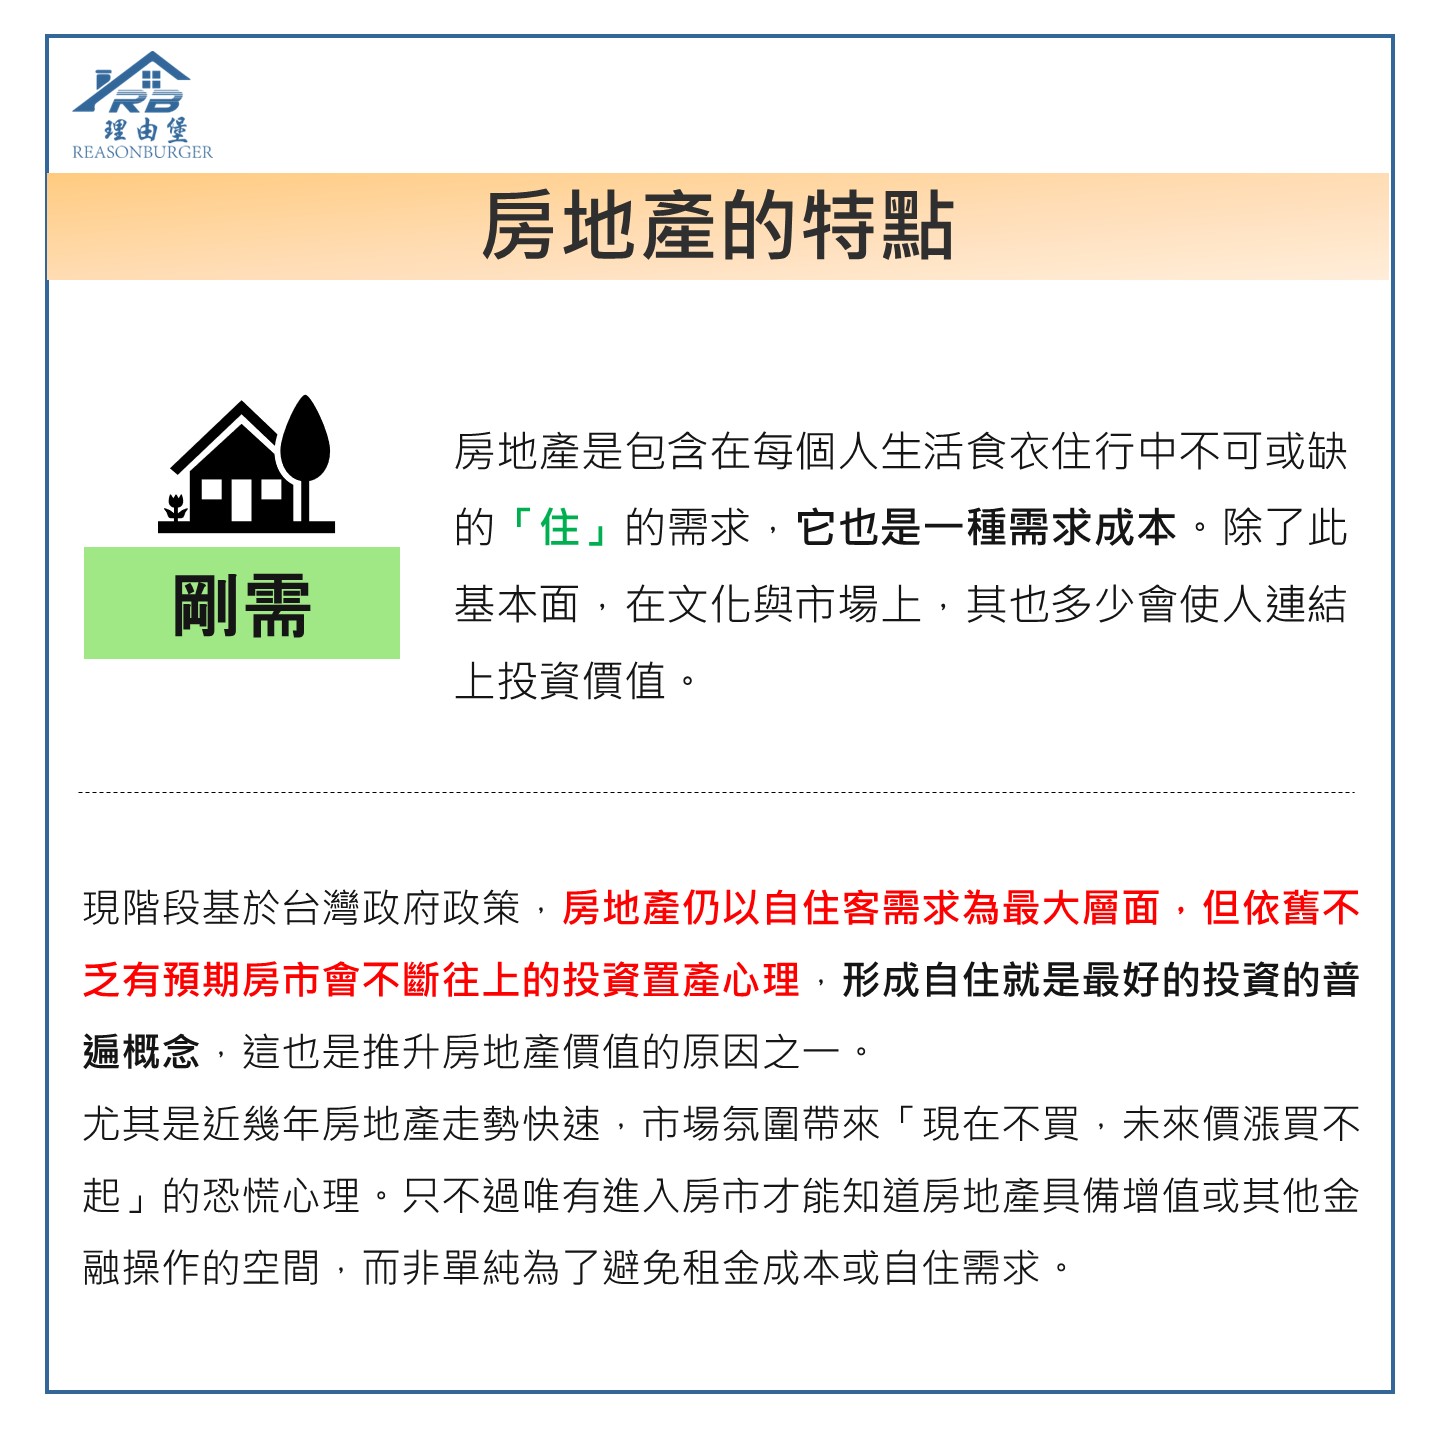
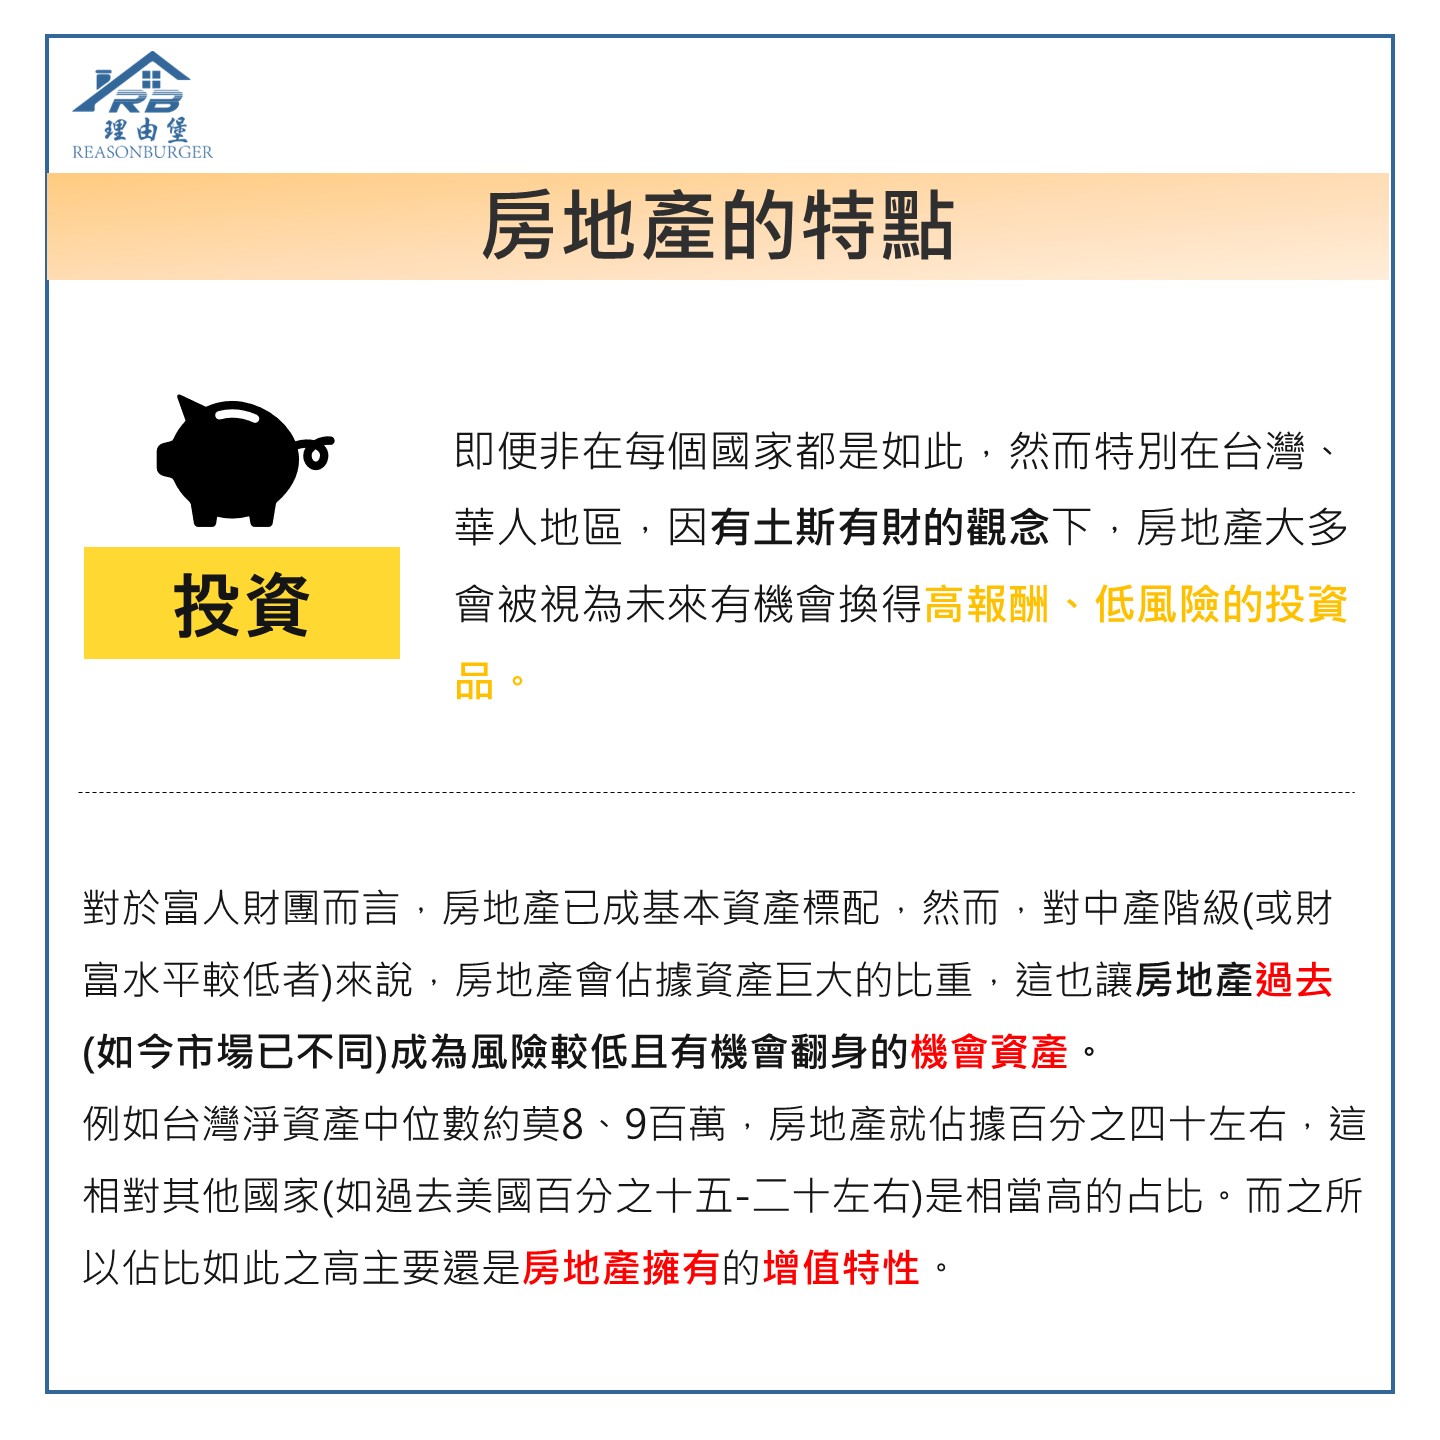
人口總量之外,家戶形成、工作地點、通勤與可負擔總價,都會影響特定產品的需求。同一城市中,不同坪數及生活圈的買方不必然相同。
房屋既可能用來自住,也可能出租或長期閒置。討論價格時,應先確認所比較物件的用途與條件,不能以單一財富排名代替住宅分析。
擔保品價格下降,不會讓還款責任自動消失
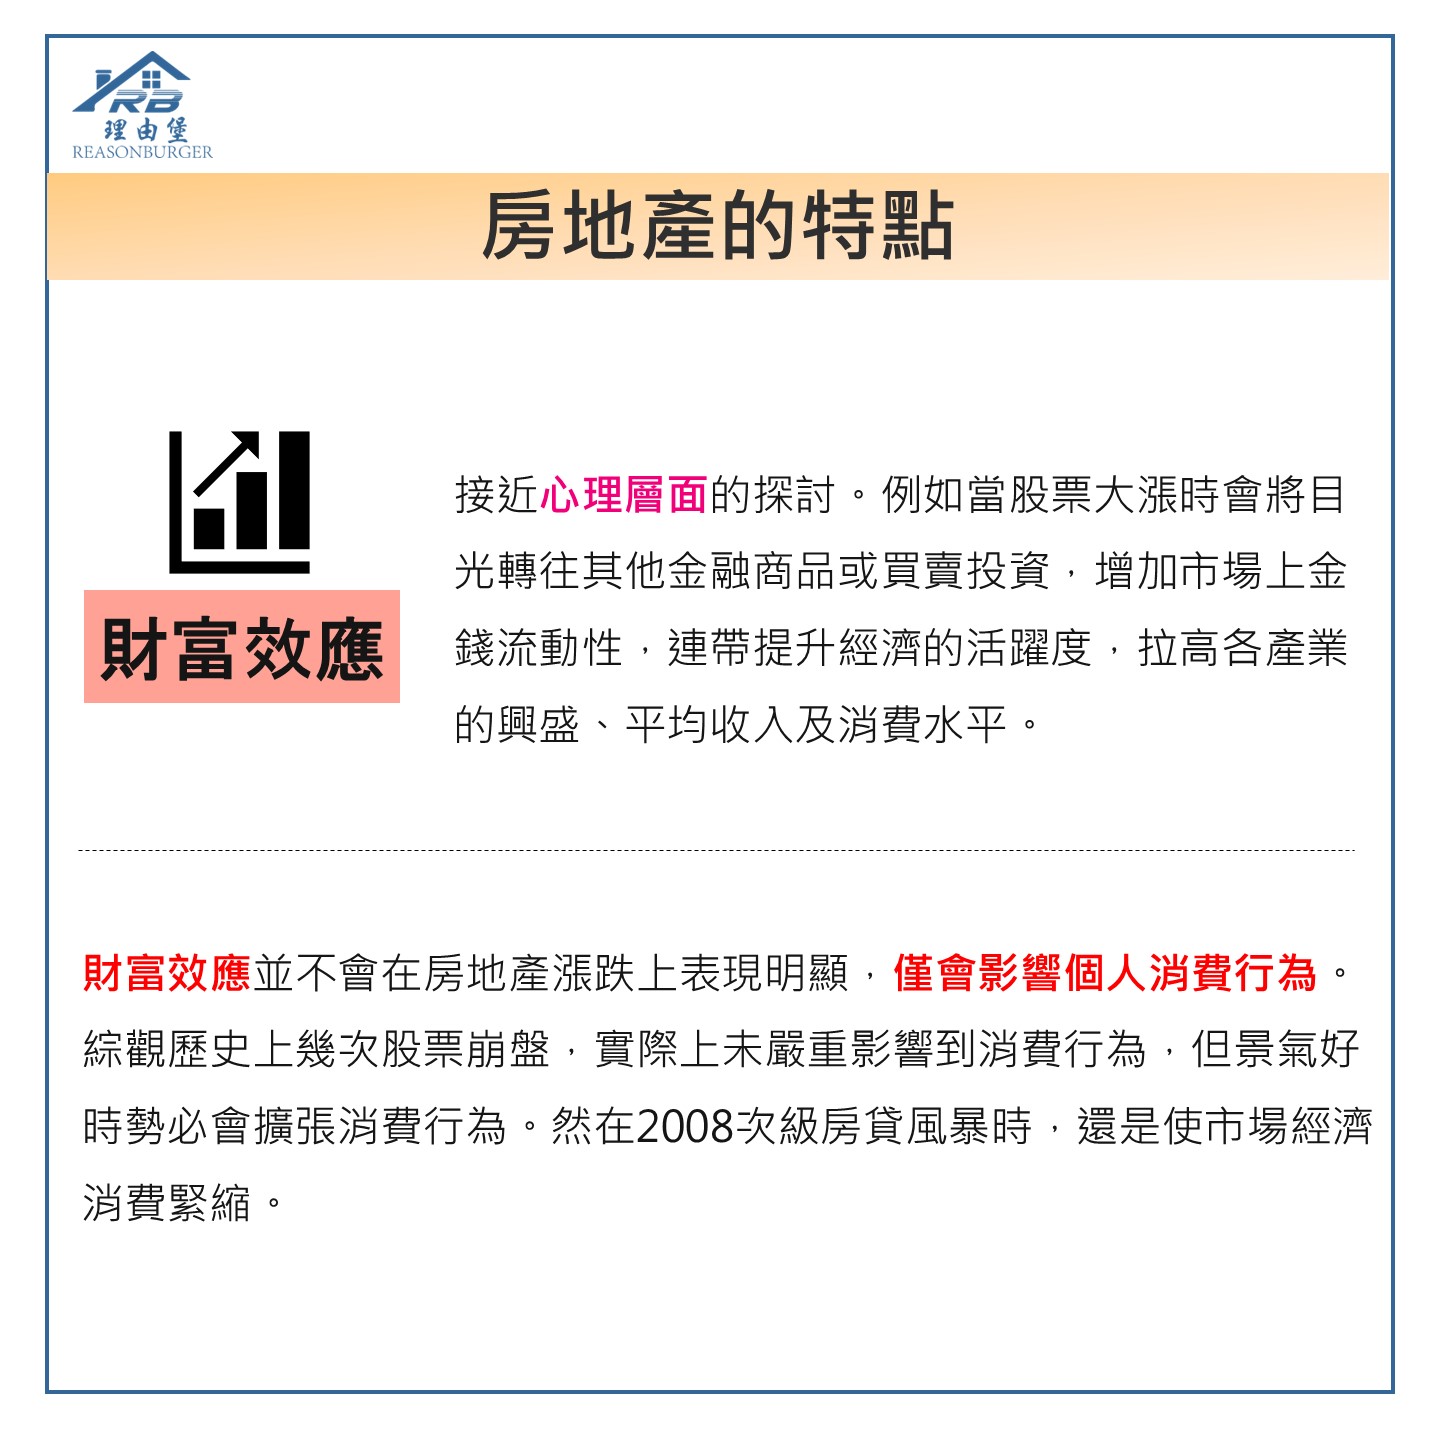
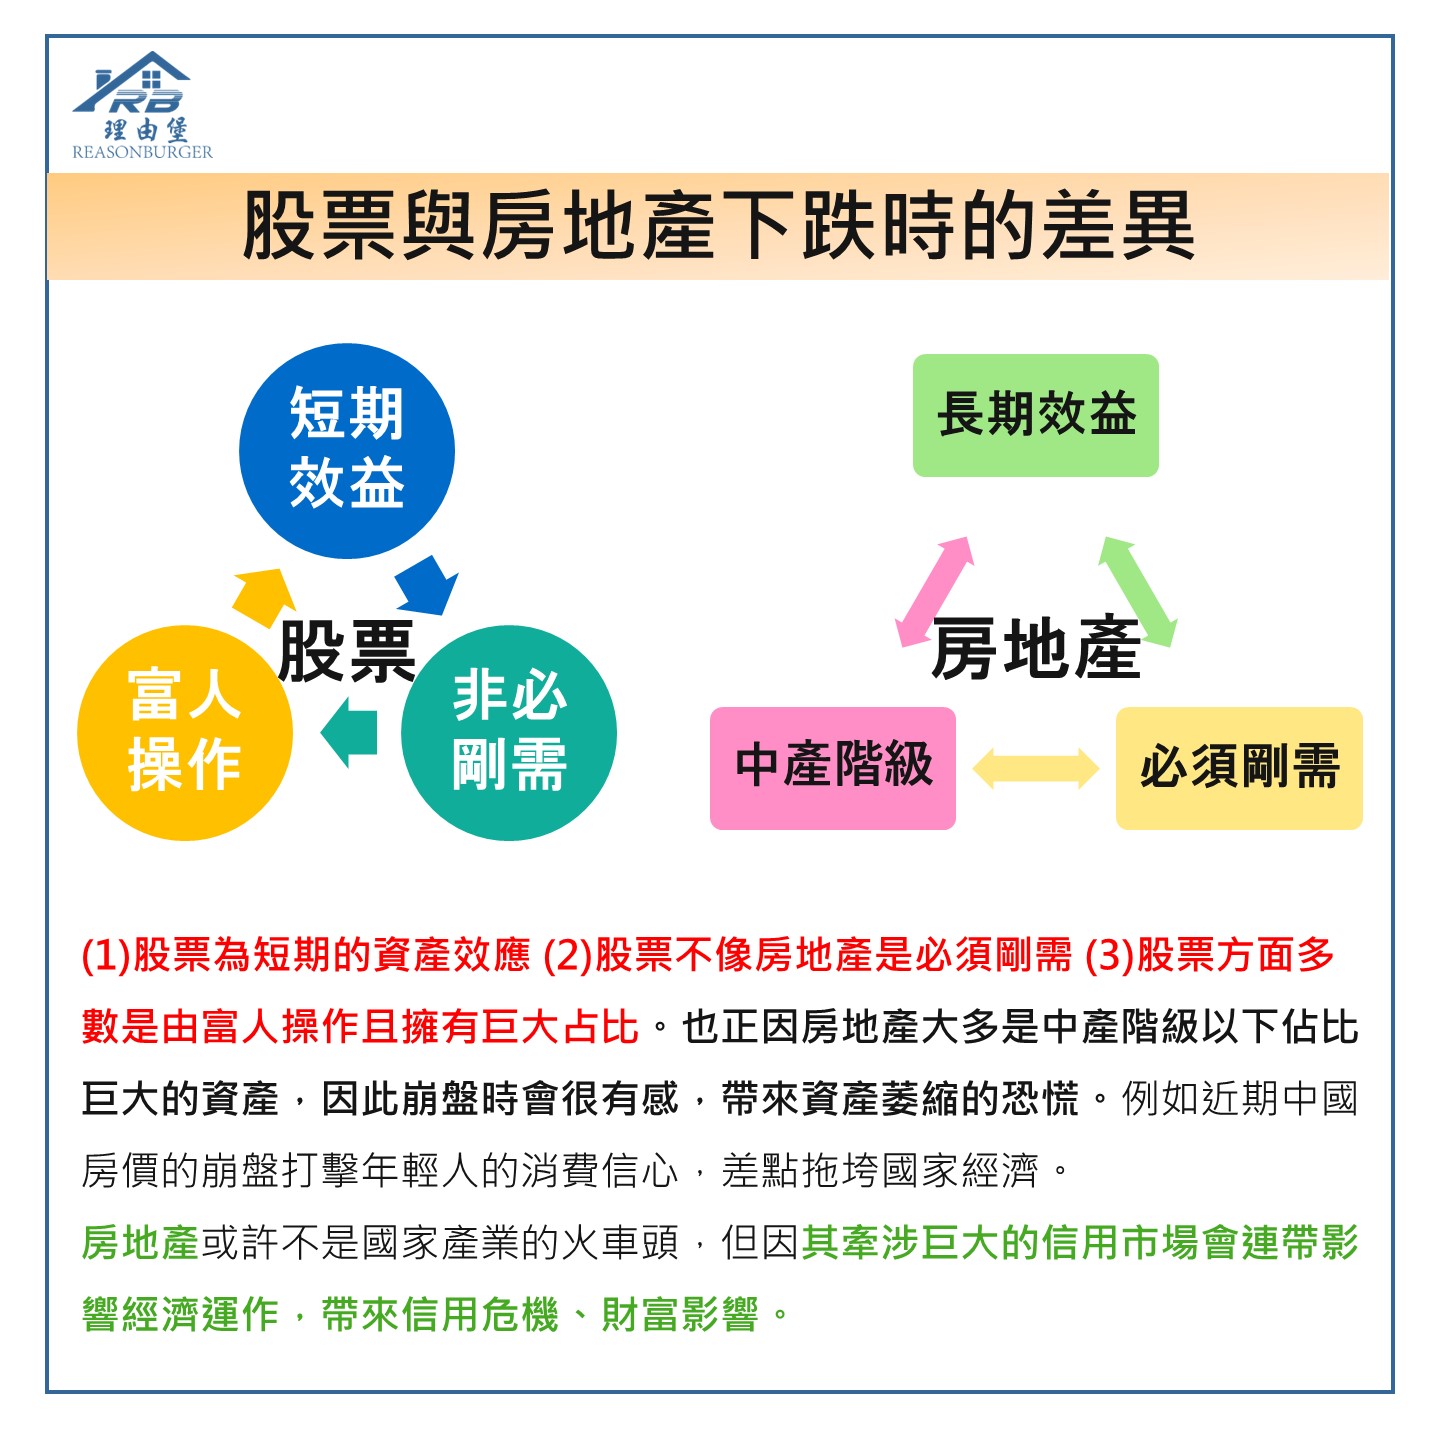
貸款以房屋擔保,並不表示價格下跌只由銀行承擔。借款人仍須依契約處理到期付款及相關責任。原圖相反的簡化說法未採入公開版。
在家庭決策中,可以同時比較居住滿足、融資成本與可動用資金。自住需求是真實考量,但不因此保證任何價格買進都沒有風險。
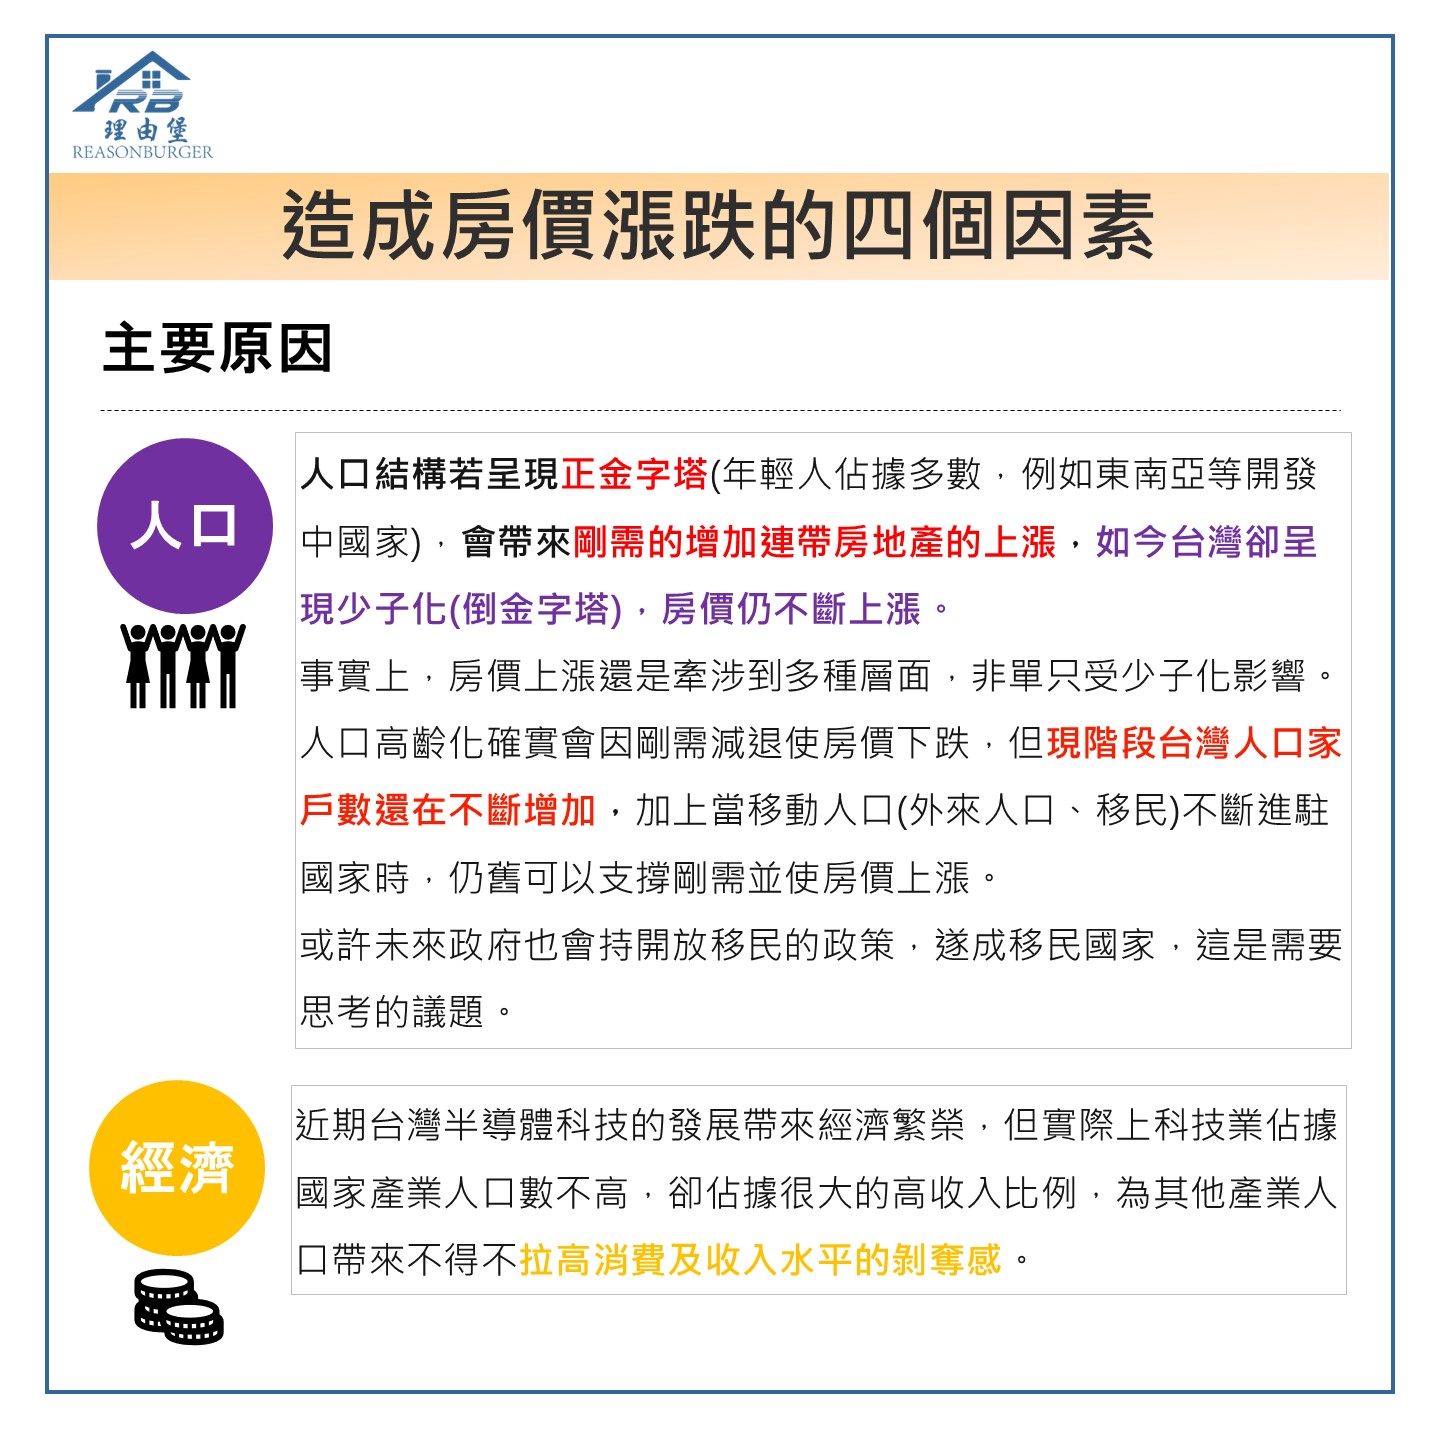
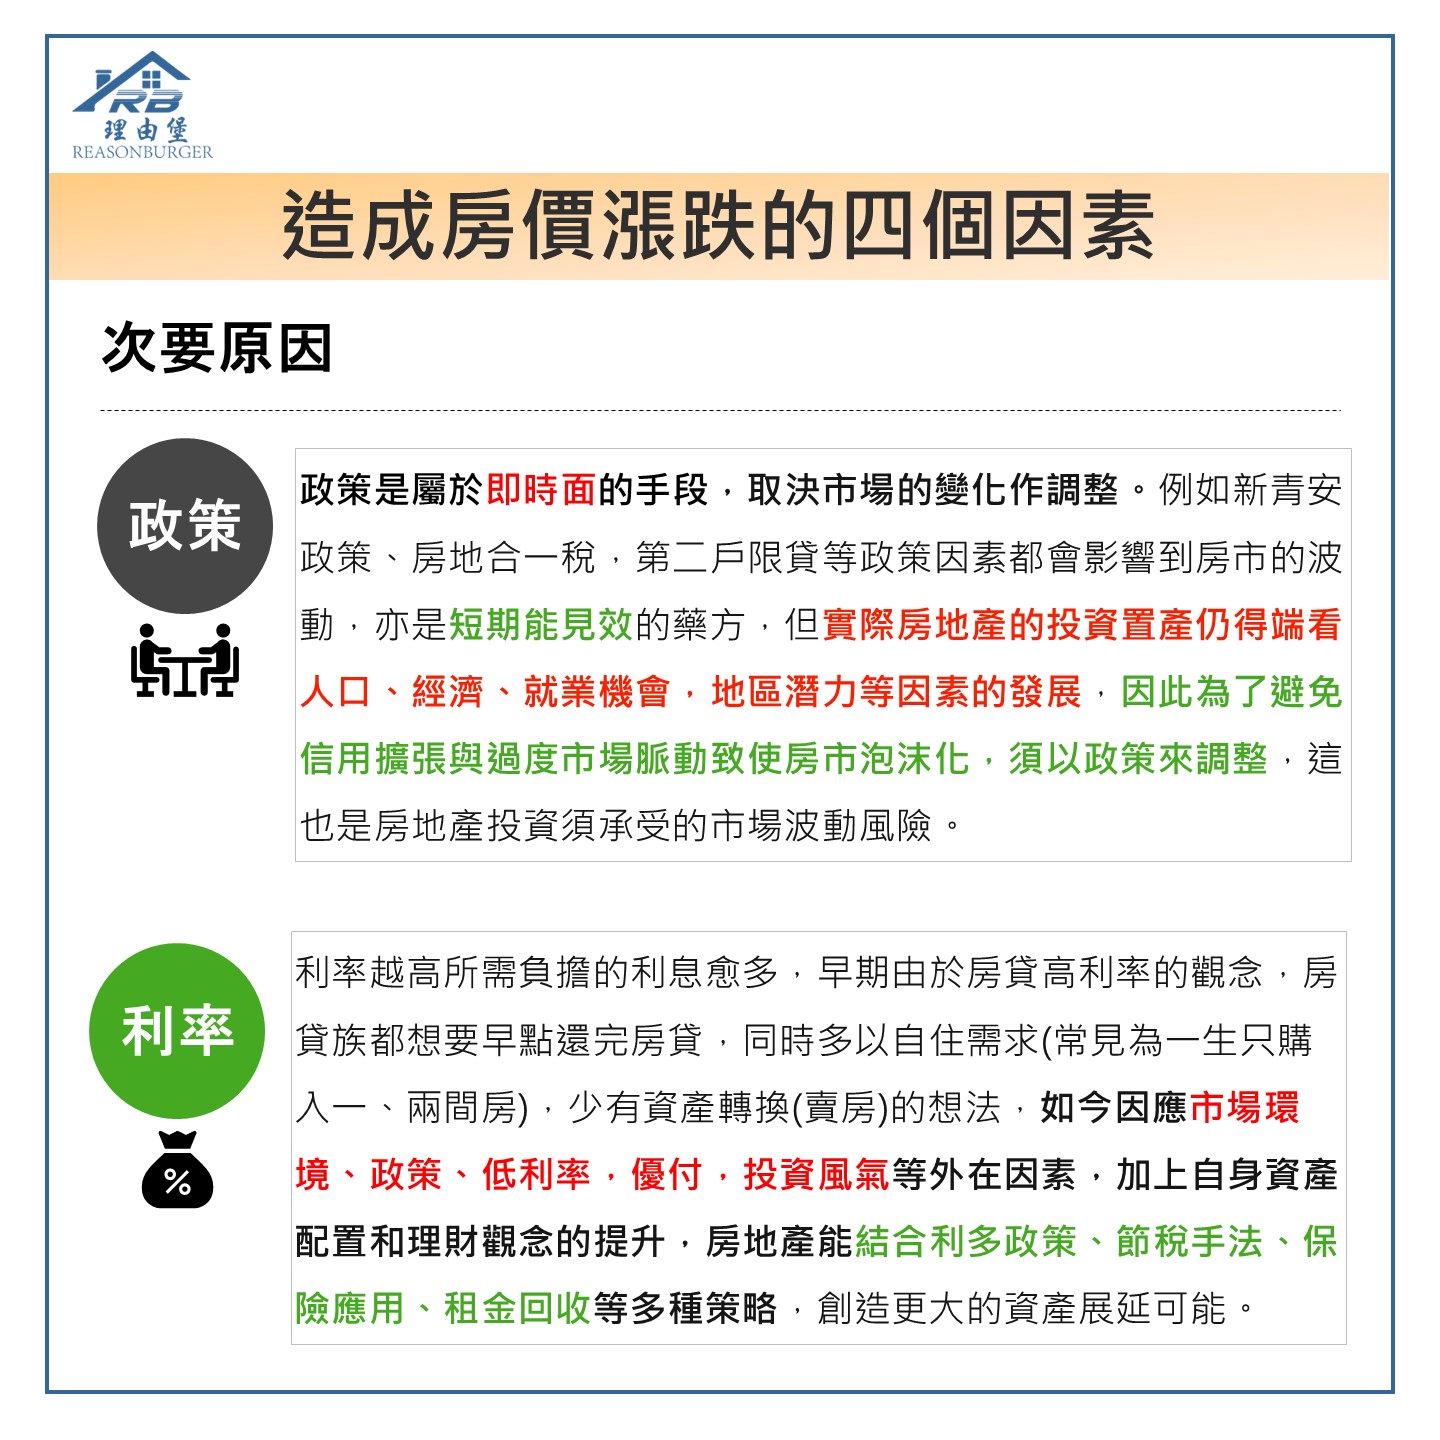
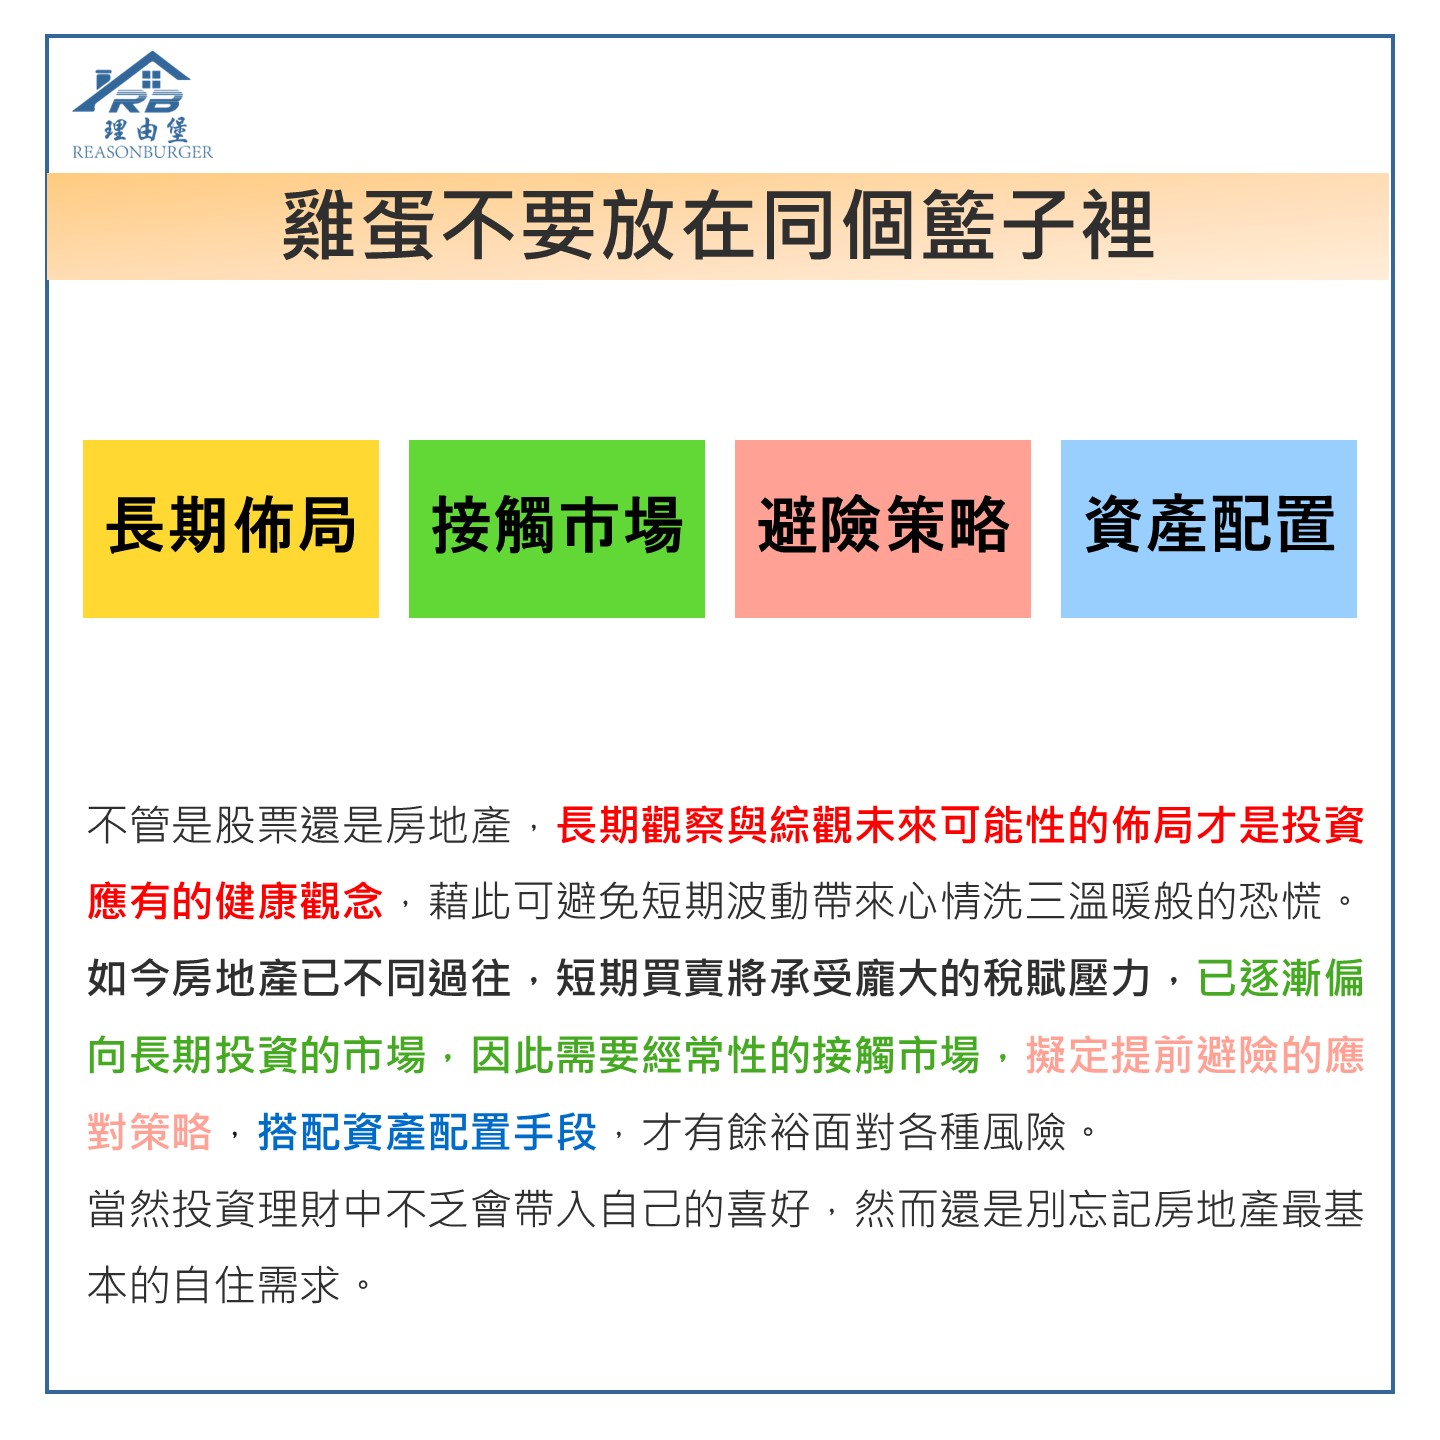
原始圖卡留存與校對範圍
以下是原頁面留存材料,供查核來源;未把未對題或過時圖卡當成目前正文證據。
原圖及原網址保留來源紀錄;不適合公開的錯誤主張僅提供來源連結,不在本站重現。
原圖卡 3:原圖含未經證實或不適合延續傳播的主張,本次未採用,也不在本站提供圖片或附件。 原站歷史來源(外部連結)
查核與延伸來源
- 理由堡原始文章與圖卡(原始圖卡與歷史觀點來源,非逐字稿)
本篇查核範圍與證據
原市場、建設與來賓觀點依原圖整理為歷史內容,未當當前行情。
歷史內容核對;2026-11-15T12:55:15.925767+08:00 來源 original
主題標籤
購屋決策延伸閱讀

編輯說明與適用範圍
原站頁面;首發日期保留自 WordPress 公開紀錄,本次修訂日期與現況查核日期分開記錄。AI 工作:圖卡/原 PDF 比對、文字校對、歷史脈絡與來源整理。真人簽核:未確認。